Cuando un cliente tiene un siniestro, quiere saber qué le pasó a su auto, cómo se va a reparar y cuándo podrá volver a usarlo. Para responder, la aseguradora necesita coordinar información, valuadores, talleres y proveedores. Si una de esas partes se retrasa o trabaja con datos incompletos, la incertidumbre llega hasta el asegurado.
En un episodio de Conversando con El Asegurador, Alejandro Ávalos, presentado como vicepresidente de ventas para Latinoamérica de Solera, explica cómo la tecnología puede ayudar en ese proceso. La conversación recorre la valuación de daños, los retos de los vehículos eléctricos y la posibilidad de reparar o reutilizar piezas. También deja preguntas útiles para quienes acompañan al cliente desde una agencia de seguros.
La atención de un siniestro depende de toda una cadena
Ávalos describe a Solera como un proveedor de tecnología que participa en distintas etapas de la vida de un automóvil: desde fabricantes y distribuidores hasta valuación, reparación y salvamentos. Esa visión ayuda a entender por qué la atención de un siniestro requiere más que un presupuesto de taller.
Hay que identificar las piezas, conocer su disponibilidad, determinar qué se puede reparar y coordinar a quienes intervienen. La propuesta expuesta en el podcast es conectar esas decisiones con información que permita dar seguimiento al proceso y explicar sus costos.
Qué aportan los datos a la valuación de daños
Uno de los problemas que señala el invitado es la diferencia entre valuaciones de un mismo daño. Si los criterios cambian demasiado, también cambian las estimaciones de reparación y la información con la que trabaja la aseguradora.
Ávalos explica que herramientas como Qapter utilizan inteligencia artificial para combinar fotografías, información técnica de vehículos e históricos de siniestros y apoyar la estimación. Según su descripción, el análisis permite considerar tanto el daño visible como la posibilidad de afectaciones en componentes que no se aprecian a simple vista.
Una estimación sigue requiriendo criterio técnico. La posibilidad de un daño oculto orienta la revisión; su confirmación corresponde al proceso de inspección. El propio invitado plantea aprovechar estas herramientas para que los valuadores con mayor experiencia puedan concentrarse en los casos más complejos.
En la conversación se identifican tres beneficios buscados:
- Agilidad: reducir el tiempo necesario para elaborar y revisar una valuación.
- Consistencia: contar con una base más precisa para identificar piezas y estimar la reparación.
- Visibilidad para el cliente: disponer antes de información que permita explicar el siguiente paso.
Estos beneficios forman parte de la propuesta descrita por el invitado. El tiempo total de reparación también depende de factores como la disponibilidad de piezas, la capacidad del taller y las autorizaciones necesarias.
Los vehículos eléctricos plantean nuevas preguntas
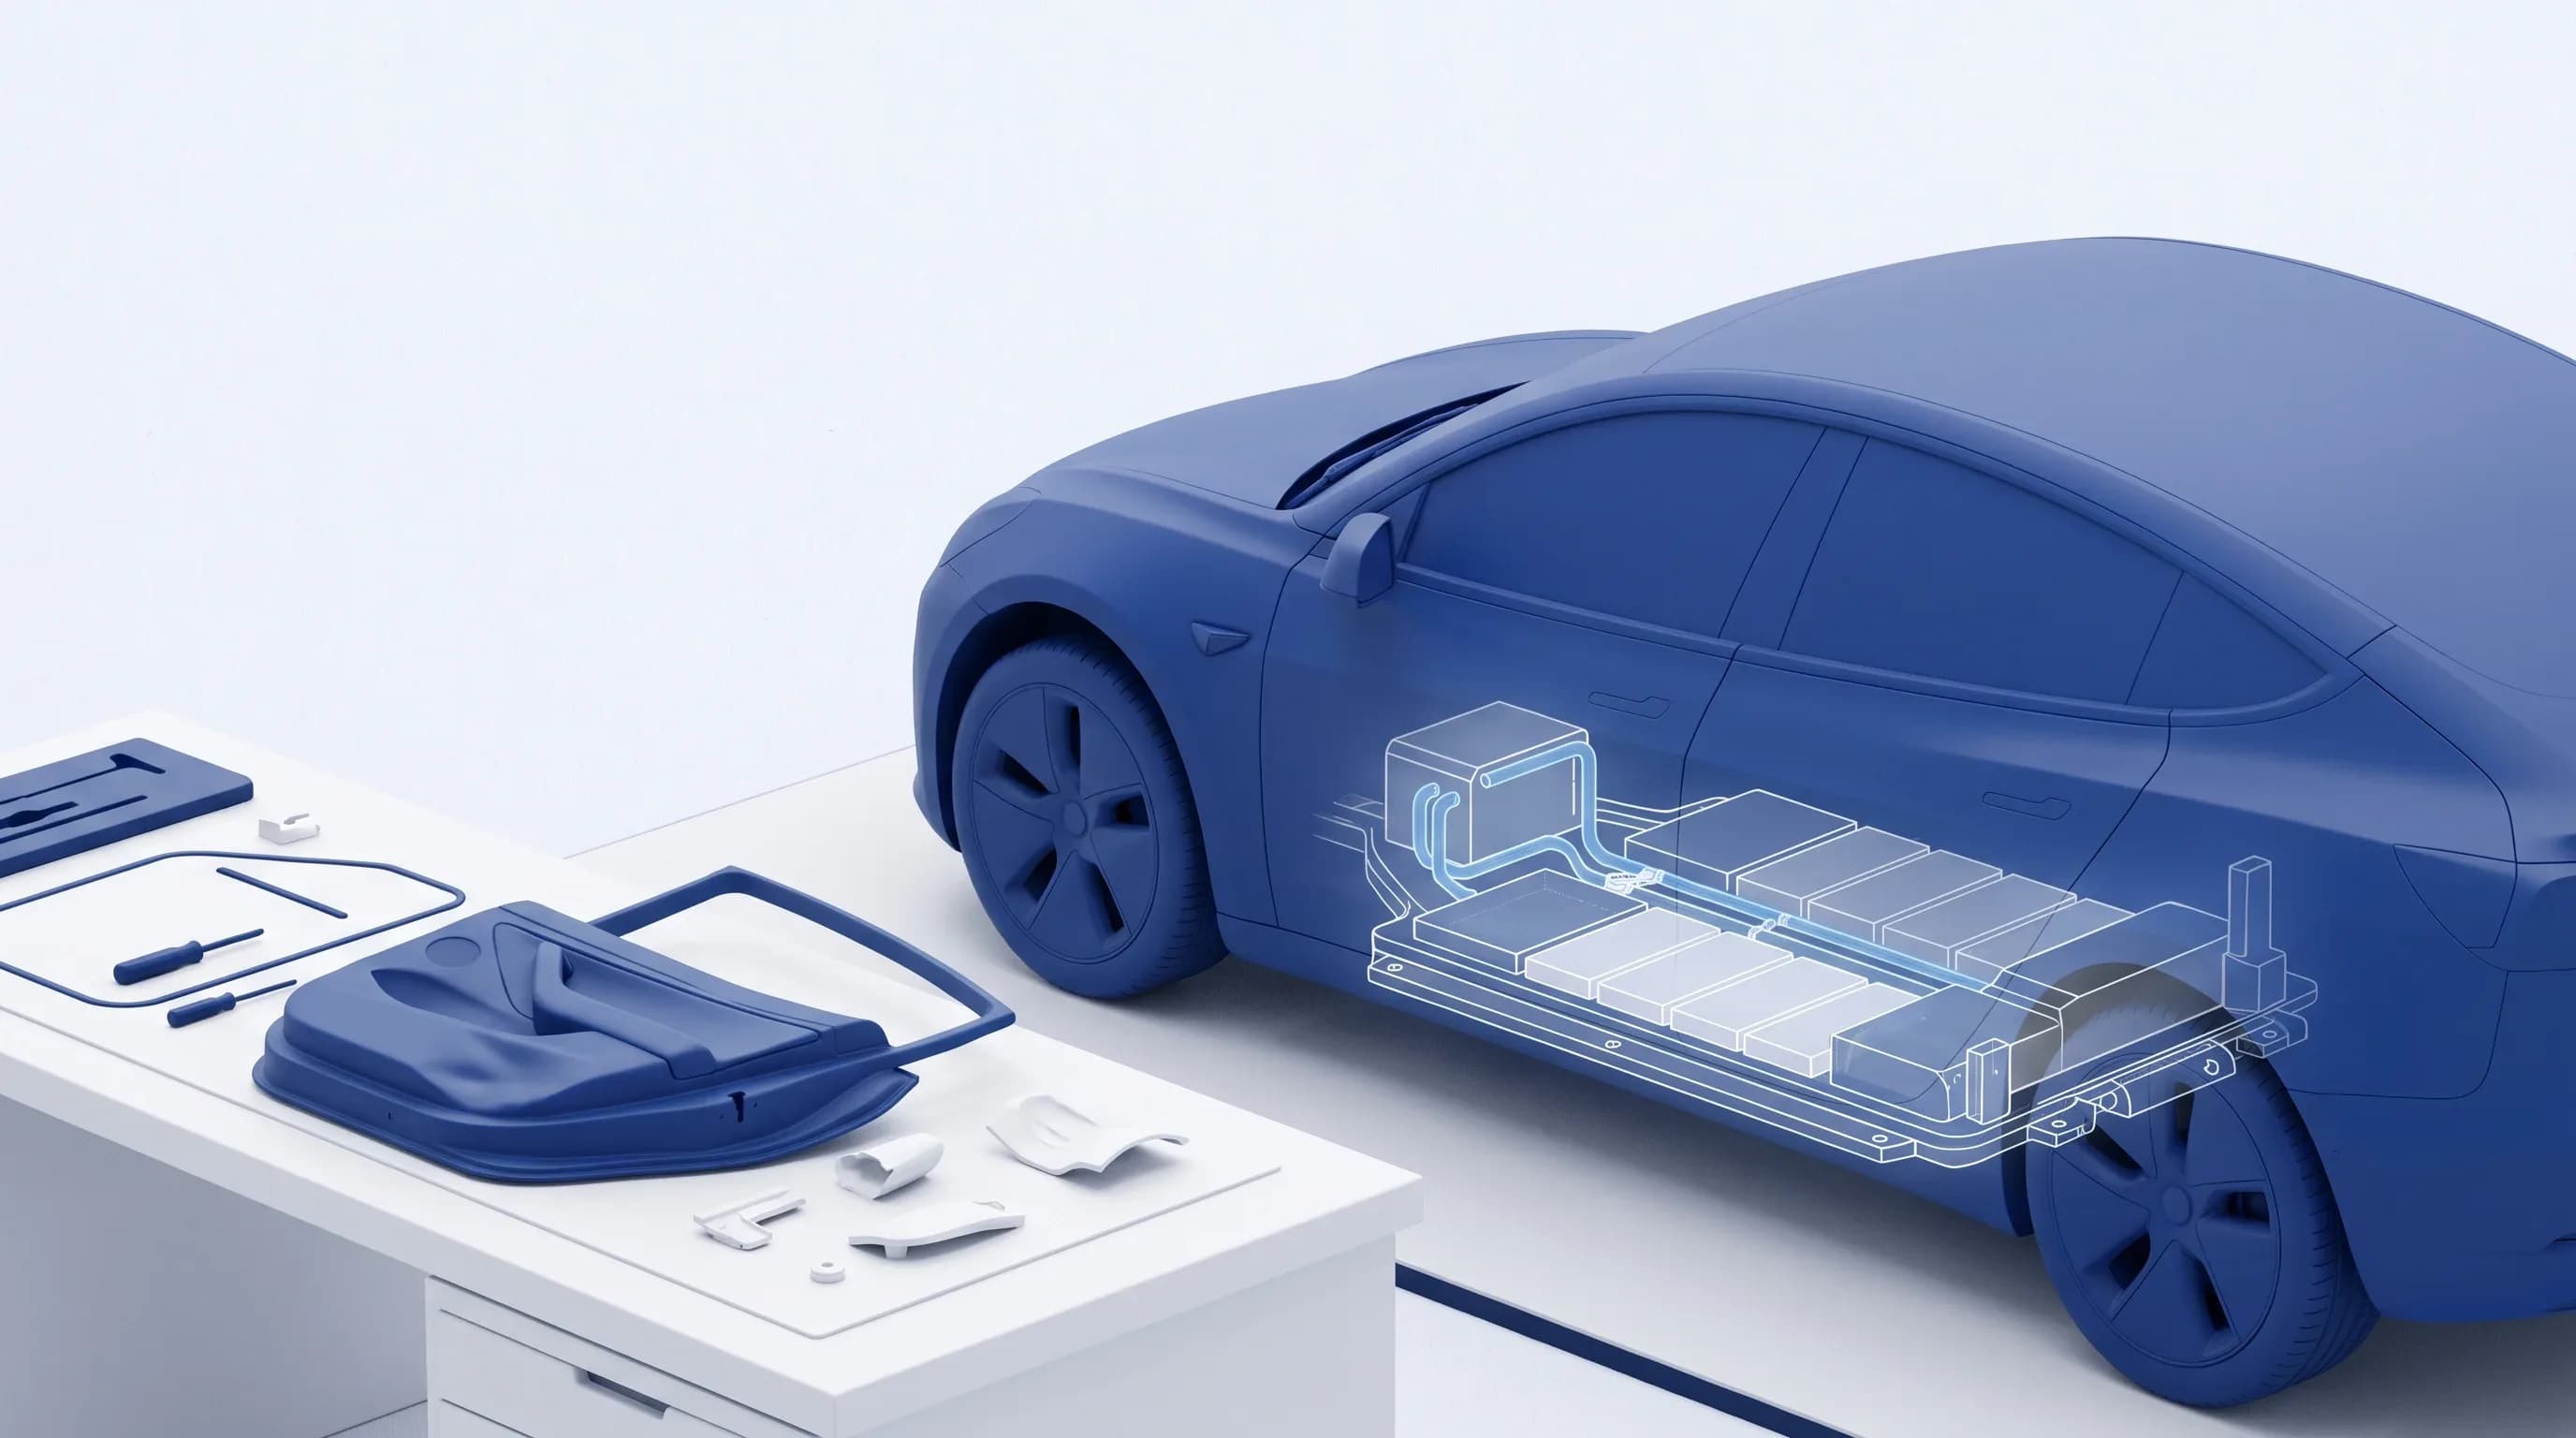
La conversación dedica una parte importante a los vehículos eléctricos. Ávalos señala que su atención exige conocer componentes y métodos de reparación distintos, así como contar con información para evaluar el riesgo que asume una aseguradora.
La batería, los componentes electrónicos y los sistemas avanzados de asistencia al conductor, conocidos como ADAS, aparecen como elementos relevantes para esa evaluación. Un golpe que parece limitado por fuera puede requerir revisar otros componentes antes de determinar el alcance de la reparación.
El invitado también introduce el costo total de propiedad: además del precio de compra, importa cuánto cuesta mantener y reparar el vehículo, y qué valor conserva para una venta posterior. Desde esa perspectiva, conocer la reparabilidad y el manejo de las baterías ayuda a entender mejor los retos del aseguramiento.
Para el agente, este tema deja una tarea concreta: revisar el producto de la aseguradora y explicar al cliente qué condiciones aplican a su vehículo. La conversación no establece coberturas universales; cada póliza tiene sus propios términos.
Reparar o sustituir: una decisión con impacto en costos y recursos
Otro eje del episodio es la economía circular. Ávalos habla de comparar la reparación de una pieza con su sustitución y de aprovechar componentes recuperables cuando sea viable. También menciona procesos de pintura que requieren menos energía.
El argumento es que una decisión de reparación puede reunir dos objetivos: controlar el costo del siniestro y reducir el uso de materiales y recursos. Para sostenerla, el invitado propone trabajar con datos sobre piezas, métodos y resultados, y comparar las prácticas de reparación entre participantes del mercado.
La viabilidad técnica debe guiar la decisión. En el propio episodio se reconoce que hay casos en los que sustituir una pieza es necesario. La posibilidad de reparar o reutilizar debe evaluarse según el componente y las condiciones del caso.
La implementación también requiere revisar cómo se trabaja
Adoptar una plataforma implica revisar flujos, decisiones, integraciones y ciberseguridad. Ávalos lo describe como un trabajo conjunto con las aseguradoras, especialmente porque se trata de sistemas que intervienen en procesos críticos de su operación.
La lección para una agencia es aplicable a otra escala: antes de incorporar una herramienta, conviene identificar qué información necesita el equipo, quién la captura y quién da seguimiento. Si esas responsabilidades no están claras, resulta difícil aprovechar la tecnología.
Un paralelo con la administración de gastos médicos
El episodio también aborda una aplicación en México para la validación administrativa de cuentas hospitalarias. El invitado describe cómo conectar información de pacientes, hospitales y aseguradoras puede ayudar a revisar la cuenta y agilizar las autorizaciones de salida.
Ese paralelo se refiere al flujo de información y a la revisión de cuentas. La conversación no presenta estas herramientas como sustitutos del diagnóstico ni del criterio médico. El punto compartido con los siniestros de autos es la necesidad de coordinar participantes y reducir tiempos de espera administrativos.
Qué puede llevarse un agente de seguros a su operación
Desde la perspectiva editorial de Adminsyf, la conversación deja cuatro prácticas para acompañar mejor al cliente:
- Preparar la conversación sobre vehículos eléctricos. Revisar las condiciones del producto y las opciones de atención que ofrece cada aseguradora antes de resolver las dudas del cliente.
- Dar seguimiento con información concreta. Identificar qué etapa está pendiente, quién la atiende y cuál es el siguiente paso comunicado por la aseguradora.
- Explicar qué falta por confirmar. Distinguir entre una estimación inicial, la revisión técnica y una autorización ayuda a comunicar el avance con claridad.
- Mantener ordenada la información de la cartera. Tener a la mano los datos del cliente, la póliza y sus documentos facilita atender consultas y preparar renovaciones.
La conversación invita a observar cómo se toman las decisiones de reparación y cómo llega esa información al asegurado. Para el agente, entender ese recorrido permite hacer mejores preguntas y acompañar al cliente con respuestas más claras.
Escucha la conversación completa
Este artículo recoge los temas principales del episodio de El Asegurador con Alejandro Ávalos, de Solera, a partir de la transcripción de la conversación. Las experiencias y propuestas del invitado se presentan como lo expuesto en el episodio.
Ver el episodio completo de Conversando con El Asegurador en YouTube